Bankroll Management für Sportwetten: Der Schlüssel zum Erfolg
 Available in US
Ladevorgang...
Es gibt Wetter, die hervorragend analysieren. Sie finden Value Bets, verstehen Quoten und kennen ihre Ligen in- und auswendig. Und trotzdem verlieren sie Geld. Nicht weil ihre Tipps schlecht sind, sondern weil sie nicht wissen, wie viel sie auf jeden Tipp setzen sollen. Das ist kein Randproblem — es ist das zentrale Problem. Bankroll Management ist die Disziplin, die entscheidet, ob ein guter Analyst auch ein profitabler Wetter ist.
Der Begriff klingt technisch, das Prinzip dahinter ist simpel: Man definiert einen festen Betrag als Wettkapital — die Bankroll — und legt Regeln fest, wie viel davon pro Wette riskiert wird. Wer diese Regeln konsequent einhält, übersteht Verlustserien, ohne sein gesamtes Kapital zu verbrennen. Wer sie ignoriert, kann mit den besten Tipps der Welt langfristig pleite gehen. Bankroll Management ist keine Garantie für Gewinne, aber eine Garantie gegen den schnellen Totalverlust.
Bankroll Management bei fußball wette.
Die Bankroll definieren
Der erste Schritt klingt trivial und ist doch der, an dem die meisten scheitern: einen festen Betrag als Wettkapital festlegen und diesen strikt vom restlichen Geld trennen. Die Bankroll ist Geld, dessen Verlust man verkraften kann — kein Mietgeld, kein Urlaubsbudget, keine Rücklage. Wer das nicht sauber trennt, wettet unter emotionalem Druck und trifft schlechtere Entscheidungen.
Die Höhe der Bankroll ist individuell und hängt von der finanziellen Situation und den Zielen ab. Für einen Freizeitwetter können 200 Euro pro Saison ausreichen. Für jemanden, der das Thema ernsthafter verfolgt, sind 500 bis 1.000 Euro ein vernünftiger Rahmen. Entscheidend ist nicht der absolute Betrag, sondern die Tatsache, dass er feststeht und als Referenzgröße für alle weiteren Entscheidungen dient. Jede Einsatzregel, jede Strategie bezieht sich auf die Bankroll — ohne definierten Ausgangspunkt funktioniert nichts davon.
Ein oft übersehener Aspekt: Die Bankroll ist nicht statisch. Wenn man mit 500 Euro startet und nach zwei Monaten bei 650 Euro steht, berechnen sich die Einsätze fortan auf Basis von 650 Euro. Umgekehrt gilt: Schrumpft die Bankroll auf 350 Euro, sinken die Einsätze proportional. Dieses dynamische Prinzip schützt in Verlustphasen und nutzt Gewinnphasen aus — ein automatischer Anpassungsmechanismus, der keine Entscheidung erfordert.
Flat Staking: Der einfachste Ansatz
Flat Staking ist die unkomplizierteste Form des Bankroll Managements. Man setzt auf jede Wette denselben Betrag — unabhängig von der Quote, der wahrgenommenen Sicherheit oder dem emotionalen Zustand. Bei einer Bankroll von 500 Euro und einem Einsatz von 2 Prozent bedeutet das 10 Euro pro Wette, egal ob die Quote bei 1,50 oder 5,00 liegt.
Der Vorteil liegt in der Einfachheit. Es gibt keine Berechnung, keine Anpassung, keine Versuchung, bei „sicheren“ Wetten mehr zu setzen. Man eliminiert eine der größten Fehlerquellen — die variable Einsatzhöhe — und kann sich voll auf die Analyse konzentrieren. Flat Staking verzeiht auch Fehleinschätzungen bei der Selbstbewertung. Wer denkt, ein Tipp sei „bombensicher“, und deshalb dreimal so viel setzt, verliert bei einem Fehlgriff dreimal so viel. Flat Staking verhindert das.
Der Nachteil: Man behandelt alle Wetten gleich, obwohl nicht alle Wetten gleich sind. Ein Value Bet mit 10 Prozent positivem Erwartungswert ist objektiv wertvoller als einer mit 2 Prozent. Flat Staking berücksichtigt diesen Unterschied nicht. Für Anfänger und Freizeitwetter ist das akzeptabel — die Einfachheit überwiegt den theoretischen Nachteil. Für fortgeschrittene Wetter gibt es präzisere Systeme.
Prozentuales Staking: Dynamisch mit der Bankroll
Beim prozentualen Staking passt sich der Einsatz automatisch an die aktuelle Bankroll-Größe an. Statt eines festen Euro-Betrags setzt man immer den gleichen Prozentsatz. Typische Werte liegen zwischen 1 und 5 Prozent, wobei 2 bis 3 Prozent als goldene Mitte gelten. Bei einer Bankroll von 500 Euro und einer Rate von 3 Prozent beträgt der Einsatz 15 Euro. Wächst die Bankroll auf 700 Euro, steigt der Einsatz auf 21 Euro. Fällt sie auf 300 Euro, sinkt er auf 9 Euro.
Dieses System hat einen eingebauten Schutzmechanismus: In Verlustphasen werden die Einsätze automatisch kleiner, was den Kapitalerhalt sichert. In Gewinnphasen steigen sie proportional, was das Wachstum beschleunigt. Man kann die Bankroll rein rechnerisch nie auf null bringen, weil die Einsätze mit dem Kapital sinken. In der Praxis erreicht man irgendwann einen Punkt, an dem die Einsätze unter die Mindestbeträge der Buchmacher fallen — aber das dauert deutlich länger als beim Flat Staking mit fixen Beträgen.
Der empfohlene Prozentsatz hängt vom Risikoprofil ab. Konservative Wetter, die Kapitalerhalt priorisieren, bleiben bei 1 bis 2 Prozent. Wer eine höhere Varianz toleriert und schnelleres Wachstum anstrebt, kann auf 3 bis 5 Prozent gehen. Über 5 Prozent pro Wette gilt unter ernsthaften Wettern als riskant — selbst bei starkem analytischem Vorteil.
Das Kelly-Kriterium: Mathematisch optimal, praktisch heikel
Das Kelly-Kriterium ist die theoretisch optimale Methode zur Bestimmung der Einsatzhöhe. Die Formel berücksichtigt sowohl die geschätzte Gewinnwahrscheinlichkeit als auch die angebotene Quote und berechnet den Einsatz, der das langfristige Bankroll-Wachstum maximiert. Die vereinfachte Formel lautet: Einsatz in Prozent der Bankroll gleich (Wahrscheinlichkeit mal Quote minus 1) geteilt durch (Quote minus 1).
Ein Beispiel: Man schätzt die Gewinnwahrscheinlichkeit auf 60 Prozent, die Quote liegt bei 2,20. Die Rechnung ergibt (0,60 mal 2,20 minus 1) geteilt durch (2,20 minus 1), also 0,32 geteilt durch 1,20, gleich 26,7 Prozent der Bankroll. Das klingt enorm — und genau darin liegt das Problem. Das Kelly-Kriterium geht davon aus, dass die eigene Wahrscheinlichkeitsschätzung exakt stimmt. Eine Abweichung von wenigen Prozentpunkten kann den empfohlenen Einsatz drastisch verändern oder sogar einen negativen Wert ergeben.
In der Praxis nutzen die meisten professionellen Wetter deshalb eine abgeschwächte Version: Fractional Kelly, typischerweise ein Viertel oder ein Drittel des vollen Kelly-Einsatzes. Bei obigem Beispiel wäre ein Viertel Kelly etwa 6,7 Prozent der Bankroll — immer noch aggressiv, aber realistischer. Fractional Kelly bietet fast dasselbe langfristige Wachstum wie Full Kelly, reduziert aber die Schwankungen drastisch. Es ist ein Kompromiss zwischen mathematischer Optimalität und der menschlichen Realität, dass Wahrscheinlichkeitsschätzungen nie perfekt sind.
Praktische Umsetzung im Alltag
Theorie und Praxis klaffen beim Bankroll Management oft auseinander. Man kennt die Regeln, aber nach einer Verlustserie steigt die Versuchung, den nächsten Einsatz zu erhöhen. Oder man hat ein „Gefühl“ bei einem Spiel und setzt das Doppelte des üblichen Betrags. Diese Momente sind der Prüfstein — und es gibt einige praktische Hilfsmittel, um sie zu bestehen.
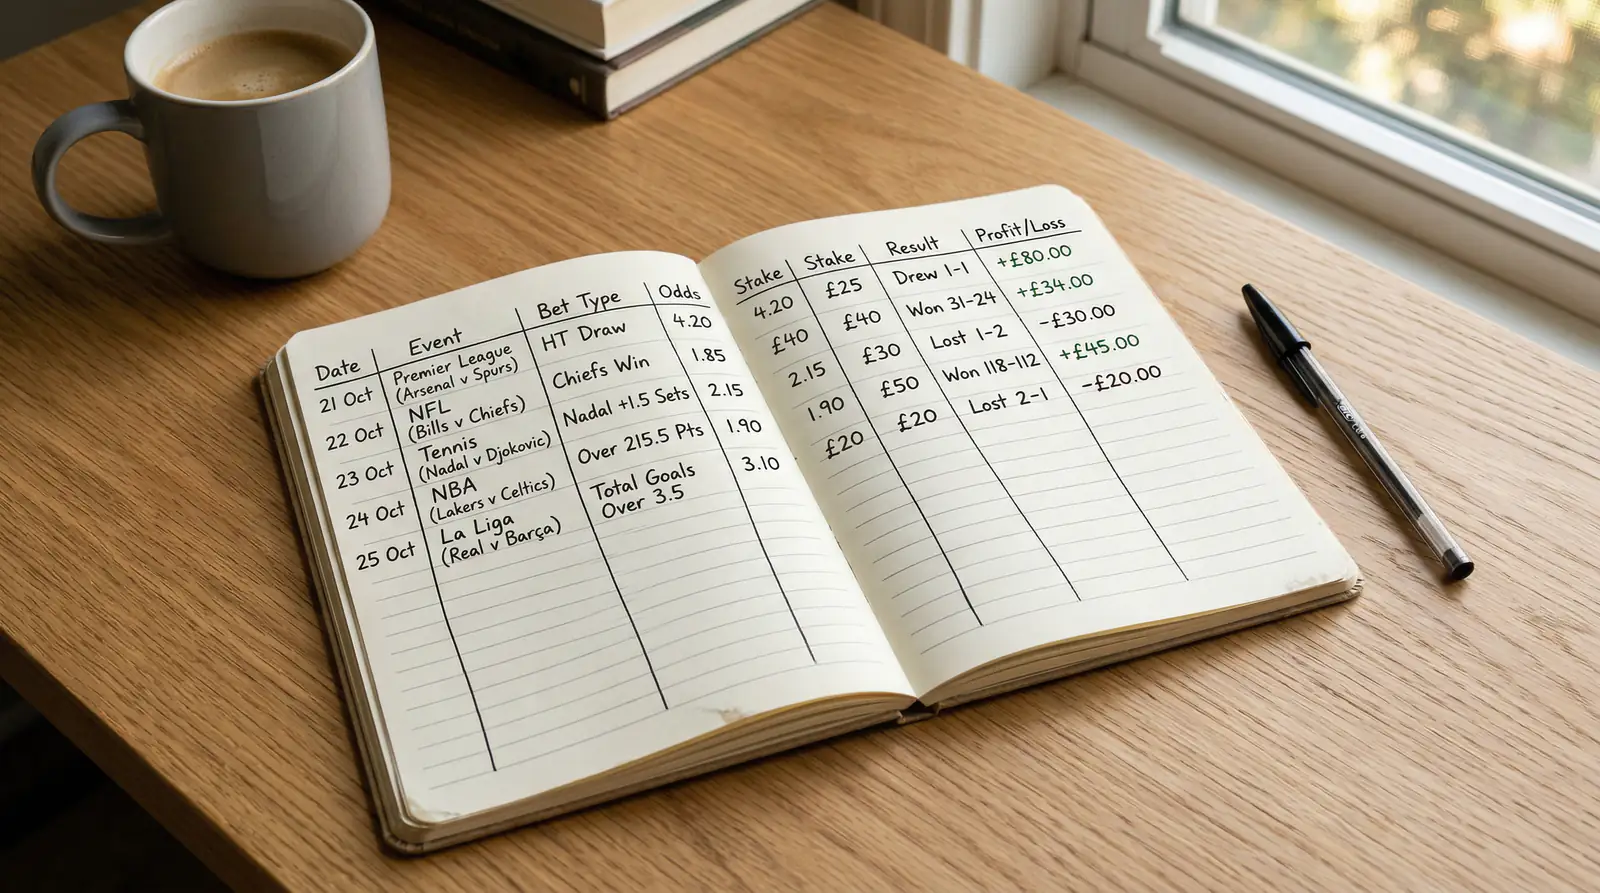
Ein Wett-Tagebuch ist das wichtigste Werkzeug. Man notiert jede Wette: Datum, Spiel, Markt, Quote, Einsatz, Ergebnis, Gewinn oder Verlust. Über Wochen und Monate entsteht ein klares Bild der eigenen Stärken und Schwächen. Manche Wetter entdecken dabei, dass sie bei Handicap-Wetten profitabel sind, bei Kombiwetten aber systematisch verlieren. Ohne Daten bleibt man im Nebel.
Ein zweites Hilfsmittel: Tages- und Wochenlimits. Selbst innerhalb des prozentualen Staking-Systems kann man an einem Spieltag mit acht Bundesliga-Partien auf die Idee kommen, jede einzelne zu bewetten. Acht Wetten à 3 Prozent der Bankroll bedeuten 24 Prozent Risiko an einem Tag — ein Klumpenrisiko, das durch die Korrelation innerhalb einer Liga verstärkt wird. Ein Tageslimit von maximal 10 Prozent der Bankroll — verteilt auf alle Wetten des Tages — schützt vor diesem Szenario.
Häufige Fehler beim Bankroll Management
Der häufigste Fehler ist gleichzeitig der menschlichste: nach Verlusten die Einsätze erhöhen. Dieses Verhalten, im Fachjargon Chasing Losses, folgt dem Impuls, das verlorene Geld schnell zurückzugewinnen. Es ist das Gegenteil von Bankroll Management und führt mit mathematischer Sicherheit in den Ruin, wenn es lange genug fortgesetzt wird. Die Lösung klingt banal, ist aber wirksam: Einsatzhöhe immer anhand der Bankroll berechnen, niemals anhand der letzten Ergebnisse.
Ein zweiter Fehler ist die fehlende Trennung zwischen Wettkapital und Alltagsfinanzen. Wer seine Bankroll auf dem Girokonto führt und nach einem Gewinn das Geld für den nächsten Einkauf ausgibt, arbeitet ohne definierte Basis. Die Bankroll sollte entweder auf den Buchmacher-Konten liegen oder auf einem separaten Konto geführt werden — sichtbar, nachverfolgbar und klar getrennt vom Rest.
Dritter Fehler: zu viele Wetten gleichzeitig. Wer an einem Tag zehn Einzelwetten platziert, verteilt das Risiko scheinbar — kumuliert es aber tatsächlich. Zehn Wetten mit jeweils einer negativen Erwartung werden durch Quantität nicht besser. Weniger Wetten mit höherer Qualität und angemessener Einsatzhöhe schlagen jede Strategie, die auf Masse setzt.
Das unsichtbare Konto
Jenseits aller Formeln und Prozentwerte gibt es eine Dimension des Bankroll Managements, die keine Tabelle erfasst: die emotionale Bankroll. Jeder Wetter hat eine Schmerzgrenze — den Betrag, ab dem Verluste aufhören, abstrakte Zahlen zu sein, und anfangen, den Alltag zu belasten. Diese Grenze liegt immer niedriger, als man in guten Zeiten glaubt, und sie zu kennen ist wichtiger als jede Kelly-Berechnung.
Lesen Sie auch Sportwetten Glossar.
Die finanzielle Bankroll lässt sich berechnen. Die emotionale nicht. Wer merkt, dass er nach Verlusten schlechter schläft, gereizter ist oder gedanklich nicht von den Wetten loskommt, hat seine emotionale Bankroll überzogen — unabhängig davon, was die Zahlen sagen. In solchen Momenten ist die richtige Entscheidung nicht eine bessere Staking-Methode, sondern eine Pause. Bankroll Management endet nicht bei Prozentsätzen und Formeln. Es beginnt mit der Ehrlichkeit, die eigenen Grenzen zu kennen.
